半导体跌3%,微软亚马逊却大涨,AI资金正在换位置
美股 · 期权 · 资讯 · 观点
大盘普涨,半导体却在另一场熊市里
11月4日,美股在中期选举结果出炉后出现明显的风格分化。道指上涨1569点,涨幅3.0%,收于53356点;标普500上涨1.6%,收于7688.62点;纳斯达克综合指数上涨1.4%,收于25736.51点。油价暴跌、国会控制权转换带来的政策预期变化,为整体风险偏好提供支撑。市场普涨是真实发生的,但芯片股并没有跟上。
费城半导体指数(SOX)反而下跌约3.1%,创下数月低位。美光、迈威尔和闪迪跌幅都达到至少7%,NVDA及AVGO也走弱。对照另一边,MSFT上涨约6.7%,AMZN上涨约6.1%,谷歌母公司GOOGL上涨约3.2%。同属AI产业链,资本市场当天给了完全不同的价格。不能把“纳指涨得少”简单写成纳指下跌,更不能把半导体的疲弱归结为AI需求突然消失。
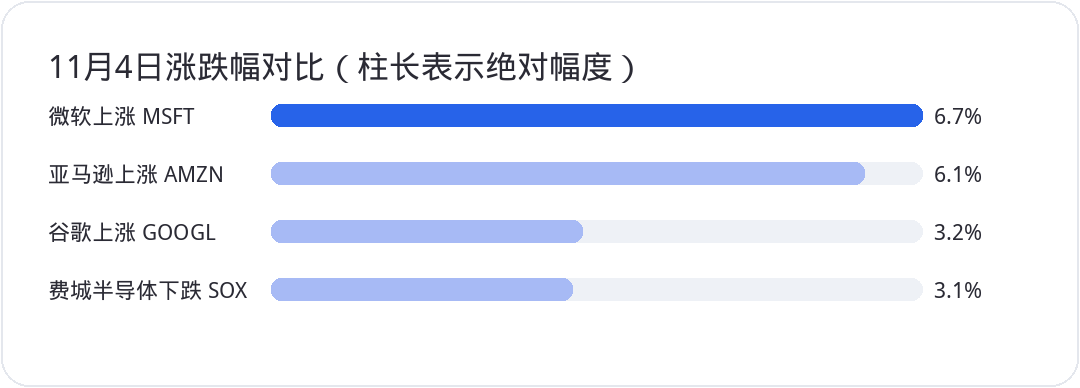
这组涨跌并不能证明每一只股票都由选举单独驱动。原油大跌、债券收益率回落、机构解除短期对冲也在影响市场。更稳妥的判断是:投资者正在重新比较两类AI资产,一类已经拥有庞大算力和客户,另一类依靠新项目落地来兑现收入。若未来几天MSFT和AMZN继续跑赢半导体、SOX反弹却始终缺少广度改善,这轮分化就不只是一天的情绪交易。
民主党掌控国会,真正的变量在得州数据中心
民主党在11月3日中期选举中赢得参众两院控制权,美国进入分立政府状态。国会委员会可以增加听证和调查,关注数据中心电费、用水、建设许可及融资结构。但总统仍拥有否决权,国会控制权变化不代表全国立刻出现统一的AI建设禁令。
州一级的变化可能更快。得州民主党候选人Gina Hinojosa击败共和党现任州长Greg Abbott,成为该州30多年来首位民主党籍州长。她曾承诺上任后推动暂停新建数据中心,以回应电力成本等民生问题。她将在2027年1月就职,承诺如何转化成行政命令、针对哪些项目、是否影响已发许可,都仍需核对正式政策。不能提前把规划项目当成已经停工。
数据中心选址、电网接入、输电容量与本地审批是实际瓶颈。若新项目延期,NVDA的GPU、存储和光模块订单可能出现交付节奏错配。需求未必消失,但客户可能延迟采购、验收、部署和付款,硬件供应商的应收账款和库存就会承压。高杠杆的机房运营商也可能遇到更高的再融资成本。市场担忧的核心是现金流兑现的时间被向后推,而非所有AI需求同时归零。
另一面,已有可用算力的云平台可能获得相对优势。MSFT、AMZN和GOOGL拥有客户渠道、在运营数据中心和较强融资能力。假如新增供给受限、客户仍急于采购AI算力,存量服务的利用率和议价能力可能改善;延期建设也可能减轻未来资本开支压力。不过云巨头同样建设新机房,审批收紧也会限制它们的扩张。11月4日股价上涨与这种预期相符,却不能据此断言云服务已经全面提价。
关于规划容量有多少位于高风险州、信用违约互换是否创新高,暂时缺少能独立复核的原始口径,不据此估算未来利润。真正要跟踪的是得州的具体审批条例、各云厂商资本开支指引和硬件厂商的订单交付周期。
英伟达与台积电,别把价格区间当成基本面保险
NVDA仍是半导体资金拥挤度最高的代表之一。面对硬件板块资金流出,核心防守不是猜哪天反弹,而是预设价格破位后仓位如何变化。174至194美元可以作为分阶段观察区,174美元是更明确的技术情景边界。如果股价持续跌破174美元,原来占组合10%的示范仓位可降至5%,再等待150至160美元一带出现企稳信号;未破位则保留核心仓,避免仅因盘中震荡反复来回交易。
上述价格是交易规划区间,不是交易所确认的固定支撑,也不能由“2027年盈利乘20至30倍”直接推导出186美元的必然估值底。远期每股收益取决于出货、客户资本开支、毛利率和股票数量,一旦市场调低预测,市盈率看起来便宜仍可能继续下跌。应先核对最新盈利预期,再看价格能否守住防线。
TSM的核心优势在先进制程、良率和客户粘性,短期也无法完全隔离半导体行业估值下修。更合适的加仓顺序是360至378美元作为第一观察区,320至350美元作为第二观察区。只有在对应区间看到成交量、止跌形态及行业订单预期稳定,才考虑逐步提高仓位;跌入区间本身不构成买入信号。300多美元对应的远期估值是否合理,仍须使用同一年度、同一会计口径的盈利预测重新计算。
还有个容易导致错判的细节:半导体ETF SOXX已经公告按1拆3进行拆股,11月5日开始以拆股后的价格交易。拆股前后的价格必须复权,不能把份额增加、每份价格下降误写成一个新的暴跌缺口。
微软与亚马逊大涨,趋势确认比价格目标更重要
MSFT和AMZN成为这一轮风格轮动最突出的受益者。两者单日涨幅超过6%,背后有选举不确定性缓解、油价回落、云基础设施存量价值重估等多重因素。云平台的优势是已有客户和服务收入,限制新供给并不一定损害眼下的存量业务;但若未来云计算需求不及预期,新增供给收缩也无法自动支撑估值。
MSFT此前534美元附近的回调区域已经被大幅拉升穿过。600美元及623美元可以作为远期情景参考,但不是公司给出的目标价。持有核心仓位者更重要的是观察突破后能否保持量价结构;若重新回到534美元下方,需检查这次跳涨是否只是消息驱动的短期挤仓。没有确认前,不必因为股价一天上涨6%以上就满仓追价。
AMZN同样应区分长期估值和短期追价。250至360美元是建立在2027年盈利假设上的宽幅情景,不代表250美元必有支撑、360美元必能到达。若连续跳空上行,回踩前期突破区域后守住,往往比追逐高开更有利于控制风险;若回补跳空缺口并跌回原区间,趋势确立的判断就应重新审视。
GOOG走势相对温和,估值假设299至449美元的区间亦需与最新盈利预测对齐。低成本或轻仓仓位可以把270美元附近作为后续下跌时的观察区域;如果仓位已经偏重,先关注298美元附近是否反复遇阻,以及能否突破更高的348美元参考区。META可关注580至630美元的长期分批区间,但不应把580美元机械地当成万能止损点。若估值假设和盈利修正同步走弱,即使回到历史区间也要降低确定性。
直觉外科与防守板块,别用同一套逻辑交易
ISRG与AI基础设施的资金链故事不同。它更依赖手术量、设备装机、经常性耗材与医院资本预算。470至500美元可作为盘整上沿观察区;如果持续放量突破500美元,说明买盘接受更高估值。若反复受阻并回落至458美元下方,波段仓位则要重新权衡风险。这里同样没有必然生效的整数位支撑。
消费和医疗保健在选举后受到资金追捧,部分逻辑是市场预期医疗补助、食品援助等政策可能调整。但这些预期还不是已经入账的盈利。国防军工则面对预算谈判不确定性,短线缺乏明确利好也不等于长期订单必然下调。对这几类资产,最好把政策消息、公司实际订单及盈利修正拆开来看。
未来一段时间最重要的检验,是大盘上涨能否从云平台扩散回半导体。乐观情景:得州政策约束范围有限,数据中心项目如期交付,SOX止跌、云与芯片同时上涨。中性情景:云厂商继续表现强势,硬件和高杠杆机房公司在融资成本与审批新闻之间反复震荡。偏空情景:审批实质性拖延、采购时间表收缩,信用利差上行、NVDA与TSM跌破关键观察区,抛压从个股扩散至整个科技指数。
对于已经持有科技巨头和半导体的投资者,先盘点仓位集中度、未来一个月的期权接仓义务和最大可承受回撤。仓位减半、保护性看跌期权或领口策略都是工具,前提是算清代价与触发条件。大盘创新高时,自己的持仓也可能正在经历熊市;当前真正值得分辨的是谁在收现金,谁还在等项目落地。