十家公司扛走三季度68%盈利增长,行情要看剩下的中位数
美股 · 期权 · 资讯 · 观点
收盘新高,量先缩了
周二四大指数三涨一跌,只有罗素收低。标普终于拿下收盘历史新高,美中不足的是成交量开始萎缩;纳指 100 连续第三个交易日收盘新高。标普成分股 339 只上涨、162 只下跌,11 个板块里 10 个收红,只有医疗保健收跌。
行情在涨,账户在慢慢推新高,可新信息并不多。下一股推力要等财报:下周四起第三财季财报陆续披露,10 月本来就是高波动月份,11 月 3 日还有中期选举,财报季开打之后波动大概率放大。三季度标普 EPS 预期增长 27%,表面亮眼,内部却是寡头盈利。头部的 AI 半导体已经被大幅计价,指数接下来往哪走,取决于 EPS 中位数只增长 9% 的那批公司能不能超预期。
盘面:公用事业的大阳线更像轧空
板块里最亮眼的是公用事业。成分股 CEG 与谷歌(GOOGL)签下电力交易,单日跳涨约 12%,带着整个板块涨了接近 3%,不少电力相关个股跟涨七八个点,有的到十个点。
之前讨论过 XLU 空头仓位偏重、具备轧空条件。周二的走法就很像轧空:高开、放量、一根几乎没有影线的大阳线。这不是基本面改善,公用事业还是那个公用事业。新协议对 CEG 的远期订单当然是好事,可不代表板块里每家公司都有这样的单子。轧空能跑多远无法预期。技术面上 XLU 还没过 42.4,从 42.4 一直到 46.8 是连续几道强压力,量都不小。
交易含义:之前在低位埋伏过公用事业的,盯紧上方的见顶形态,见好就收;把板块这次上行当轧空处理,不太会吃亏。
三季度财报:27% 里有 68% 来自前十大
市场普遍预期标普 500 三季度 EPS 同比增长 27%。高盛称这是 2021 年以来财报季前最高的增长预期。拆开看,就是寡头盈利。
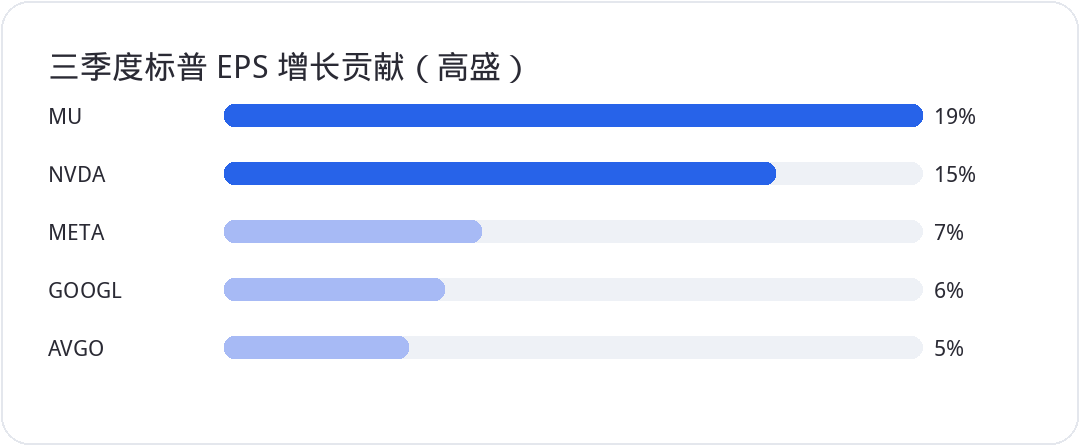
证据在个股贡献。AI 基础设施类股票预计贡献三季度标普 EPS 增长的一半以上;贡献最大的前十大股票合计占到三分之二以上,具体是 68%,远高于一季度的 47% 和二季度的 48%。高盛的拆分里,MU 一家贡献 19%,NVDA 贡献 15%,两家合计已超过指数 EPS 增长的三分之一,盈利增量比排名靠后的 490 家加起来还多。后面是 META 7%、GOOGL 6%、AVGO 5%。榜单里还有受高油价推动、盈利增量大的 XOM、CVX 和马拉松石油,以及波音。
高盛把 AI 分成两块:不含超大规模数据中心的 AI 基础设施,预计贡献三季度增长的 54%;超大规模数据中心再贡献 19%。两块在统计里不重叠,粗算下来,AI 相关公司合计贡献本季度标普盈利增长的差不多四分之三。
机制看 MU 就够了。上周的财报里,调整后 EPS 和营收都高于预期,毛利率从去年同期的 45.7% 拉到 87%,股价却横住了,没有出现超预期大涨、连续大涨。原因是买方预期比卖方还高,盈利大增早已计价,前瞻又上调得不够多。年初至今涨了接近 300% 的股票,EPS 同比 1003% 的增长基本已被消化。摩根士丹利分析师的判断比较中肯:争论焦点已经从盈利能涨多高,转到好势头能持续多久。这是高毛利周期股的注解。现在大量半导体公司毛利在 70% 以上,行业正常的平均毛利大约 55%,高出二十几个点甚至 30 个点,不可能永久维持。
交易含义:头部好公司继续拿,但别指望它们再给指数提供新的爆发力。
中位数只有 9%,变量在这里
标普成分股三季度 EPS 增长的中位数只有 9%,低于二季度的 14%,四季度预计加速到 12%。9% 是下调出来的,中位数利润预期被砍了大约 11 个基点。原因是投入成本加压:物料和能源涨价带来的通胀压力在生产端传导,消费端却提不动价,毛利率承压。行业层面只有信息技术大幅上调,部分通讯服务上调,其余所有行业的三季度预期都被下调。
卖方从年初到现在一路下调中间这批公司,门槛降得越低,超预期的可能就越大。历史上多数公司都能超预期,区别只是超出的幅度。头部公司的增长已被计价,标普能走多高、多快,反而取决于 9% 中值的那批公司超出多少。如果它们大幅超预期,有可能出现补涨,半导体在符合或超出预期的情况下维持高位慢走。
交易含义:手里是非 AI 股票、之前业绩疲软的周期股,三季度可能是转机所在的一季,要盯这批公司的超预期比例。
越南:改革清单和 VNM
下面这截跟美股财报不是一回事,单独看越南。
越南这边有一份已经在推进的改革清单,不是 10 月 6 日突然宣布的新消息。第一,推动英语成为学校教育中的第二语言,政府方案是 2025–2035 年把英语做成学校第二语言,2030 年前全国从一年级起把英语列为必修,目前一般从三年级才必修。第二,持续提高最低工资,2026 年 1 月 1 日起地区最低工资平均上调约 7.2%。第三,按 2024 年社会保险法,领取养老金的最低社保缴费年限从 20 年降到 15 年。第四,扩大社会保障和医保覆盖,把登记经营的经营户纳入强制参保,同时推行电子社保本、电子医保卡。第五,大规模精简政府机构和行政编制,用数据库替代重复提交的纸质材料。第六,推进户籍和居住登记数字化,居住登记可以走国家公共服务门户和 VNeID,库里已有的信息不得再要求居民重复提交。
这六条指向同一件事:劳动力素质、收入、社保和行政效率的慢变量改善,吸引的是长期制度性资金。
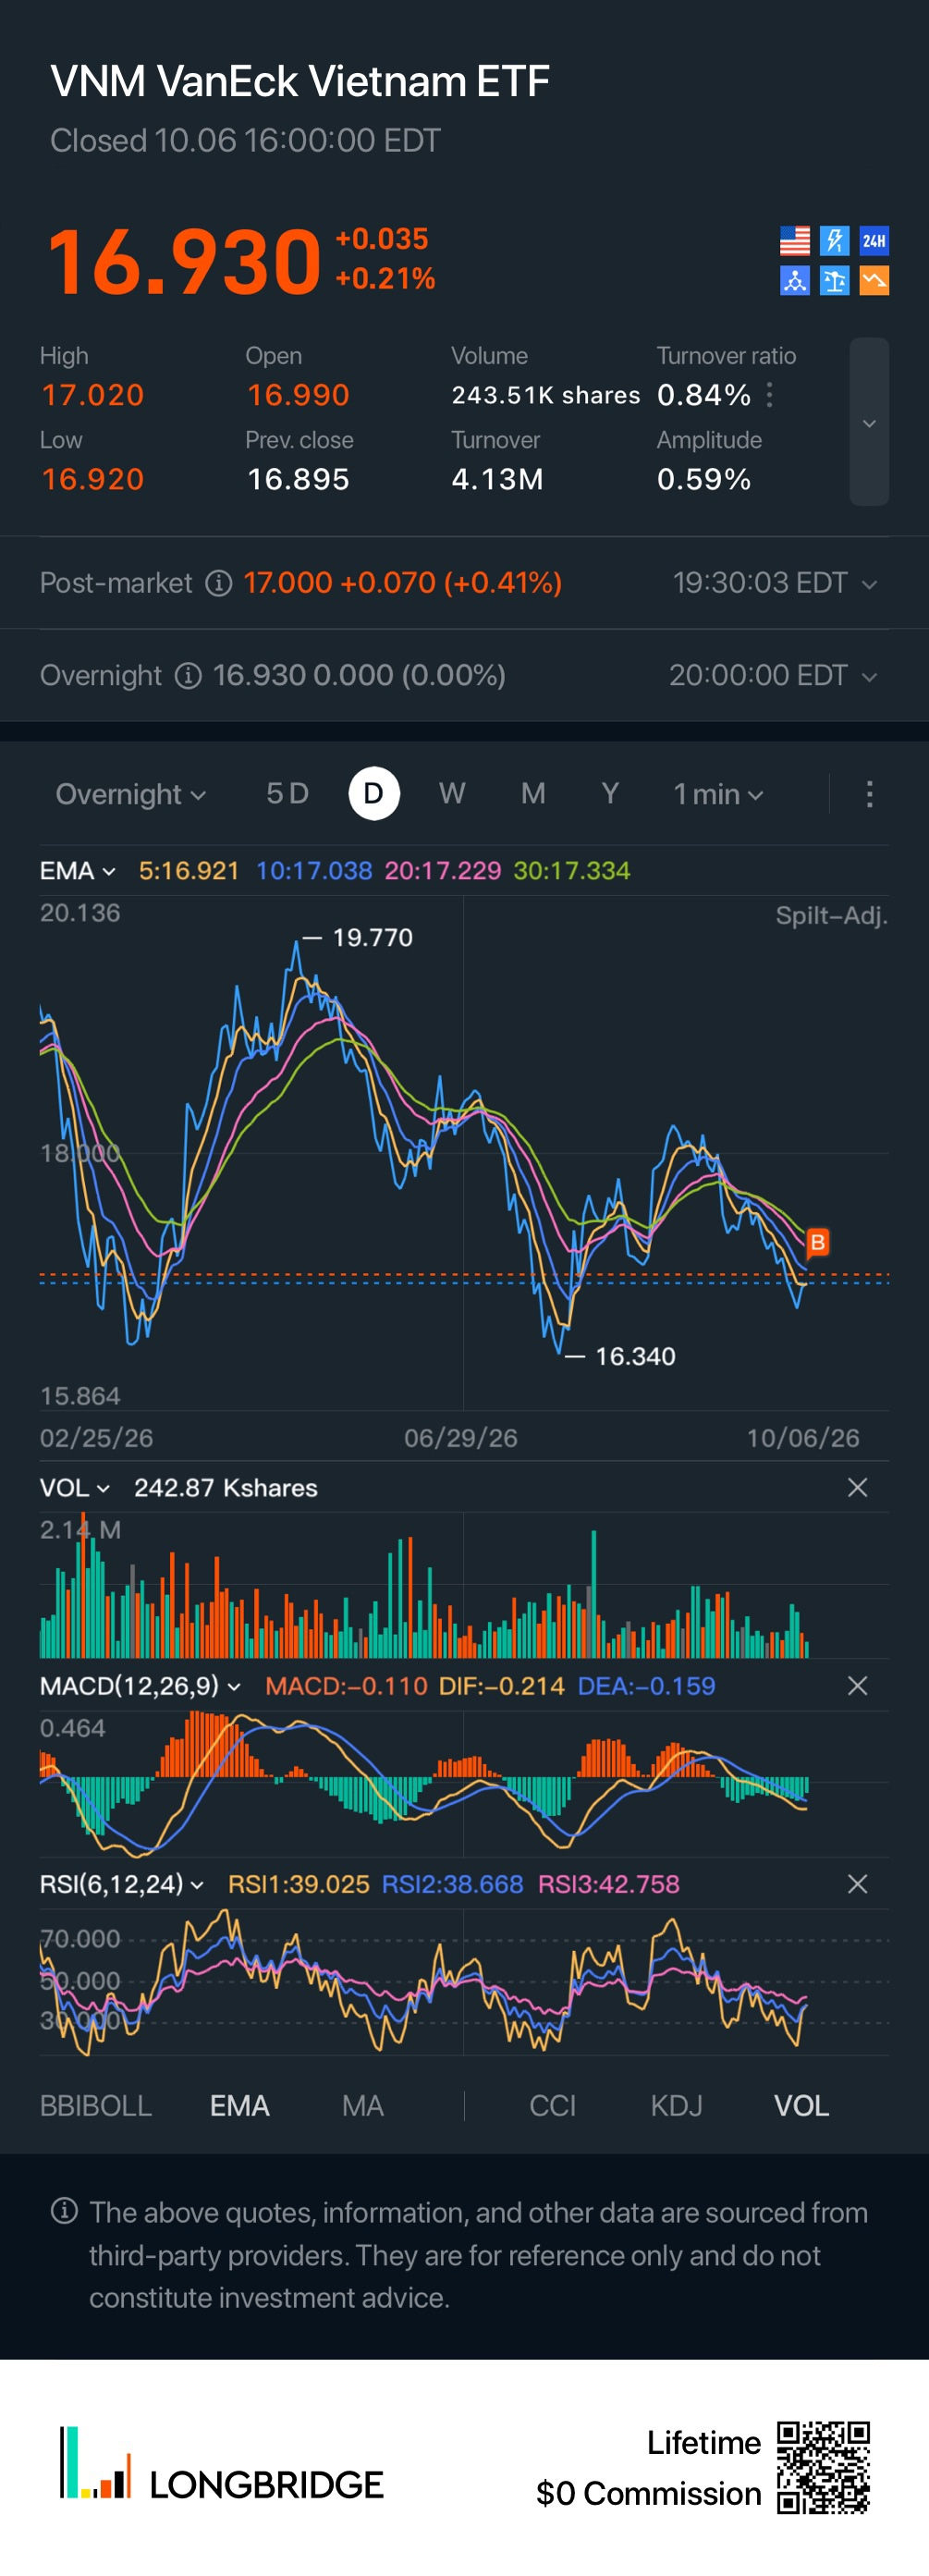
2026-10-06 收盘 16.930,振幅 0.59%
个股:MRVL、AMD、ISRG、CEG
MRVL 更新了营收前瞻,调整幅度不小,股价一口气涨了接近 6%。公司预计到 2030 年潜在市场规模达到 4000 亿美元,2028 财年总收入约 200 亿美元,此前给的是 150 亿,相当于 2028 财年营收上调约 30%。粗算一下,利润按上调 20% 计,估值大约能抬 50 美元;考虑毛利率调整,指导区间放在上调 40 到 50 美元,2028 年 1 月的前瞻就落在 280 到 300,周二涨的这一节正好补到这里,最终还要以公司财报披露为准。上方 318 是之前标注的超强位置,过了就上方无压,直接看前高、新高,右侧继续推。过不去就要防盘中的见顶和滞涨形态:周二盘中打到 301 被压回,反弹后一直压在上半区筹码下方,收盘也没过去,抛压不小。估值只抬 40 到 50 的话,300 上方已经高估了一年。
AMD 周二放量上行。判断很简单:当天收盘价是近期最高,就当中性看待,不必被别的信息带偏。下方 605 到 626 有一个小支撑,再往下没有像样的位置,要到 562 下方。2027 年前瞻 556,价格显然在交易 2028 年的前瞻。上次财报后预计 2027 年四季度有一次业绩爆发,保底增速 50% 以上,下一财年也就是 2028 年还可能再抬 150 到 200 美元,到 700 左右。等进入 2027 自然年、市场去炒 2028 年前瞻时,这个价格可能合理;现在跑得太快,提前计价了一年半。持有的继续拿,半导体整体突破、处在上升趋势,大家都在坐轿子时没必要先下车,边走边看。
ISRG 需要泼一点冷水。增速在中个位数到低双位数,按 2027 年前瞻,410 往上就偏贵了。历史上能跑到 50 多倍,是因为当时增速普遍在 25% 以上,现在只有以前的一半,50 倍往上不再匹配。合理区间在 450 以内,跑到 500 上方是明显高估。技术面上下方强支撑多,上方强压力也多,能慢慢爬到震荡上沿 470 已经算很好。想往 500 上方提升估值,至少要到 2027 年年中,也就是 2027 年 5、6 月份才有条件提前计价,今年之内看不到市场非炒突破 500 不可的理由。加仓区要等跌破 313,不跌下去就不动;震荡下沿还可能跑到 280 以下,增速仍有下调空间。
CEG 只看技术面。之前 AI 电力短缺、核能、能源炒过一轮后转冷,周二的大涨一大半要算在轧空和空头回补上,而不是基本面调整。上方 328 突破才进入技术面右侧和大的上行趋势,目前还没有,周二最高 309 被打下来,仍要防守。低位埋伏的,见好就收。
AMZN 周二表现还行,和 GOOGL 一样是反复讨论过的名字,不再重复。