META不肯报出明年CapEx,AI链还需自己证明
美股 · 期权 · 资讯 · 观点
指数反弹,不代表AI交易已经重新占上风
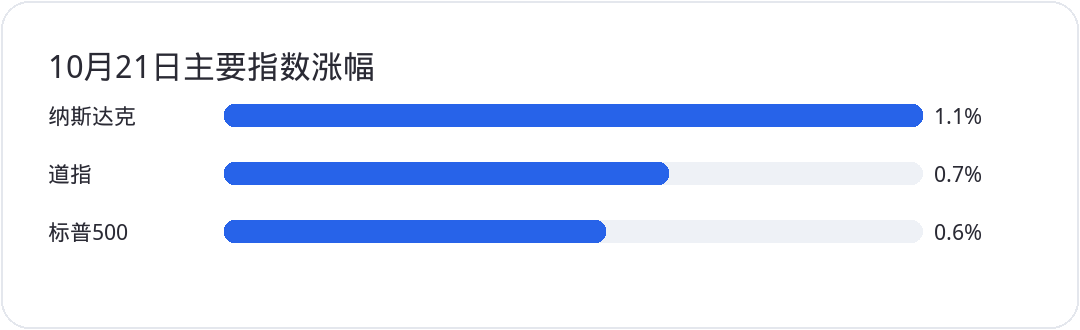
10月21日,美股主要指数收高:标普500上涨约0.6%,纳斯达克上涨约1.1%,道指上涨约0.7%。一天普涨能缓解短线压力,但还不足以证明资金重新押注大型科技股。接下来真正重要的不是指数能否再涨一天,而是业绩能否把AI资本开支转化成收入、利润和现金流。
LRCX:业绩创新高,估值还得看订单延续
LRCX 9月季度营收为82.19亿美元,环比增长22%;GAAP营业利润率升至40.0%,摊薄每股收益为2.19美元。公司给出的12月季度营收指引为86亿美元、上下浮动4亿美元,GAAP摊薄每股收益指引为2.33美元、上下浮动0.15美元。收入、利润率和指引都在改善,晶圆制造设备需求仍有支撑。
但单季强劲不等于未来几个季度持续加速。半导体设备股估值已经包含不少AI投资预期,下一步要看客户资本开支能否兑现、订单增长是否扩散,以及指引能否连续上修。若后续订单和收入跟不上高预期,短线回撤并不意外;长线仓位应该用订单和指引确认趋势,而不是只追着一份好财报加仓。
META:利润被一次性费用压低,2027年CapEx仍是空白
META 第三季度营收为646.01亿美元,同比增长26%。广告展示量同比增长10%,平均广告价格增长14%;但展示量增速低于去年同期的14%。同时,营业利润率从去年同期的40%降至20%,其中包含一笔约98.9亿美元的法律和解费用。剔除这笔费用后,公司披露的营业利润约为228.8亿美元,调整后每股收益约7.40美元。因此,不能只看GAAP利润大幅下滑就判断主营业务恶化,也不能忽视费用增长和利润率压力。
公司将2026年资本开支区间收窄至1350亿至1450亿美元,并表示2027年及以后资本开支预计会进一步增长,但没有给出具体数字。这个说法没有提供多少新的量化信息。对AI与半导体链而言,真正的利好不是“明年继续增加投资”,而是投资增速、算力利用率与最终变现能否超过市场预期。如果明年支出只小幅增长,或收入转化速度低于预期,供应链很难单靠叙事维持高估值。
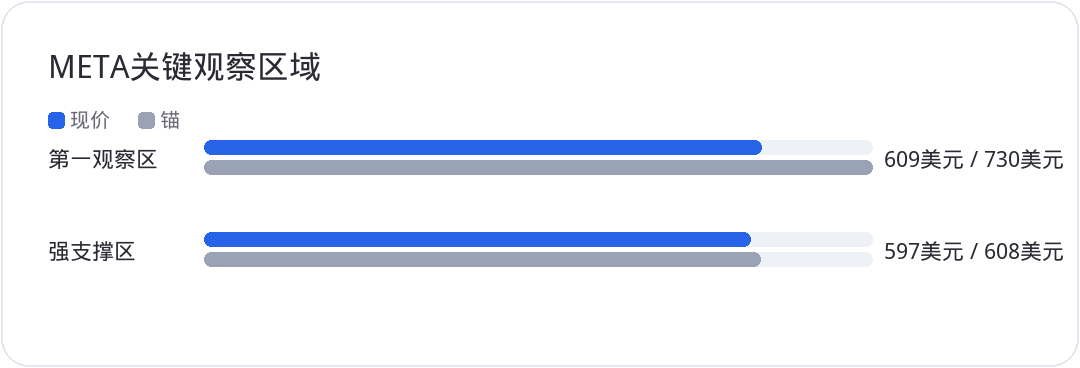
技术上,META 609至730美元仍是需要观察的宽幅区间;若失守609美元,要留意604至608美元及597至603美元一带的支撑。597美元下方,当前震荡结构会明显转弱。它可以作为长线观察标的,但支撑区间不是无条件买入信号,最好等价格企稳并确认指引。
TSLA:自由现金流转正,支出节奏还没解释完
TSLA 第三季度营收约280.46亿美元,调整后每股收益0.48美元;经营活动现金流为62.63亿美元,资本开支47.32亿美元,自由现金流15.31亿美元。自由现金流转正是积极信号,但季度资本开支较上一季度的57.89亿美元下降。现金流好转有多少来自经营改善、有多少来自支出节奏变化,仍值得拆开看。
GAAP营业利润率约2.6%,低于去年同期的5.8%。不宜把一个季度的现金流改善直接外推成长期盈利拐点。后续要看AI、自动驾驶和储能投资是否继续推进,同时利润率能否止跌。如果资本开支很快重新上升,但收入和毛利没有同步改善,自由现金流可能再次承压;如果公司削减投资来保现金流,又会引出增长项目进度放缓的担忧。
从技术面看,TSLA 的331至408美元是较窄的波段观察区,315至465美元则覆盖更宽的震荡范围。当前不是低估值长线建仓逻辑清晰的价位,波段交易也应先明确止损和仓位,不要把区间当成必然会回归的目标。
GOOG:广告增速等财报验证,298美元是风险分界
GOOG 目前的疑问是广告增长有没有像部分研究观点所说的那样在季度末放缓。单一研究机构的判断还不是事实,不能先把它当成下周财报的结论。META 广告展示量增速放慢值得关注,但并不能证明整个行业同步降温;还要对照广告价格、展示量、零售广告需求与云业务表现。
技术位置上,346美元附近是第一道长线观察位,311至325美元及298至308美元是更低的观察区。若跌破298美元,结构风险会进一步上升。在财报给出更清楚的信息之前,重点是跟踪结果与预期的差距,而不是因为一份悲观研报就提前做方向性押注。
空头加仓与股票回购:两种力量都要等价格确认
近期市场围绕半导体和AI投资预期反复拉扯。如果空头仓位已经拥挤,持续上行可能触发回补并放大反弹;但如果指数跌破关键支撑、企业资本开支低于预期,拥挤空头也可能只是顺势加码。仓位数据本身无法告诉我们哪条路径必然发生。
股票回购可以在回购窗口重新开放后为部分个股提供需求,但授权金额不是当日买盘,也不保证公司会在低位及时回购。判断反弹能否延续,仍应看连续几天的成交量、市场广度以及大型科技股财报反应。若指数上涨同时更多股票参与、成交量扩张,反弹可信度才更高;若只有少数权重股拉动指数,AI交易仍需要业绩证明。