半导体突破之后,先看确认,再看现金
美股 · 期权 · 资讯 · 观点
四季度开局,广度开始改善
10月1日,三大指数小幅收涨,标普500上涨约0.19%,道指和纳指都只上涨约0.04%。标普跑赢纳指,说明当天的改善不只依赖科技权重。不过,一天的相对表现还不足以确认全面轮动,半导体依然是最值得跟踪的强势方向。
当前有三件事需要分开判断:SMH 已越过关键位置,SOXX 还差一次有效确认;NKE 本季利润表现与全年指引出现分歧;Anthropic 的上市预期,则把高速增长与巨额算力支出摆到一起。第四季度的机会不少,买入条件需要更具体。
半导体:突破有效,还要经得起回踩
SMH 收在约617美元,越过613美元附近的压力位。收盘留在关键位置之上,比盘中短暂上穿更有参考价值。接下来要看613美元能否转为支撑:回落时有没有承接,承接之后能否继续守到收盘。
591—613美元是一段支撑观察区间,上沿检验刚完成的突破,下沿检验更深一层的结构。若价格短暂跌回区间,随后重新站稳613美元,突破仍有继续验证的机会。若591美元也失守,且后续几个交易日收不回来,原有判断就需要下调。这些价位是交易观察线,不是保证生效的保护带。
SOXX 收在约576.3美元,尚未越过577美元确认线。次日高开不能替代收盘确认,更不能因为盘后成交站上去,就提前把突破记成事实。更稳妥的顺序是收盘越过577美元,再观察回踩是否获得买盘。655美元附近的前高可作为后续历史位置参考,不能直接当成必达目标。
两个ETF都需要留意价格与RSI动能不同步的风险。背离不意味着必然下跌,也不保证一定按某种路径修复。价格可以继续上涨、横盘,也可以先回撤。它的用途是提高确认要求,而不是用一个指标预告下跌时间。
这个区别对期权尤其重要。正股方向判断成立,近到期看涨期权仍可能因为上涨太慢、隐含波动率下降或时间损耗而亏损。一个远处的前高,只提供价格参考,没有同时给出上涨速度和期限。
耐克:本季利润改善,全年预期却下调
NKE 的2027财年第一季度收入为112.1亿美元,同比下降4.2%,低于市场预期;GAAP每股收益为0.48美元,高于约0.44美元的预期。本季毛利率为42.8%,上年同期为42.2%。收入承压与利润率改善同时存在,不能把整份财报简化成每一项都恶化。
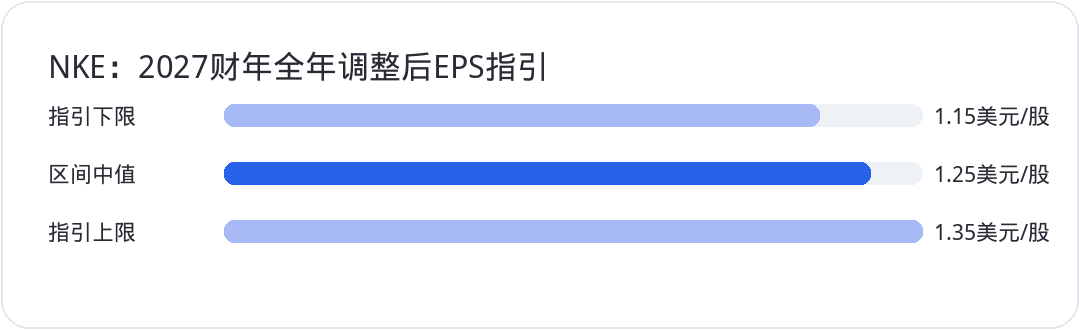
更大的压力来自下一阶段。公司给出的2027财年全年调整后摊薄每股收益指引为1.15—1.35美元,区间中值为1.25美元;全年收入预计下降高个位数。市场需要根据更低的未来盈利基础重新判断估值。季度GAAP收益与全年调整后收益覆盖的期间和口径不同,不能直接相减,也不能把1.25美元写成本季业绩。
季度库存约78亿美元。库存规模只是现金占用的一部分,不能仅凭低于预期就认定现金流已经改善。后续还要核对促销、渠道销售质量、经营现金流和一次性调整,才能判断毛利率修复是否能持续。Converse 的疲弱也说明,集团内部不同业务的修复并不同步。
盘后股价出现明显下跌,与全年指引压力相符,但跌幅会随交易时点变化,不能拿盘后某一笔价格当作次日收盘。31.2—34.9美元附近的长期历史区间,只能辅助观察;久远的成交位置不等于今天仍有同样的买盘。真正有用的证据,是新的盘整、持续承接以及盈利预期停止下修。
Anthropic:收入增长与融资需求要一起看
有关 Anthropic 最早在11月启动上市推介、感恩节前开始交易的安排,目前仍来自报道,时间表和最终定价都可能改变。讨论中的高估值,也不是已经完成的融资价格。上市日期没有最终确认时,先把它当成潜在事件,而不是确定的资金流入。
相关报道给出的2025年收入约46亿美元,经营亏损超过80亿美元,净亏损接近420亿美元。其中超过340亿美元与负债公允价值变动有关,不能把净亏损全部视为当年日常经营烧掉的现金。但剔除这类会计影响,也不等于经营已经自我供血,经营亏损仍需要单独分析。
约5180亿美元的未来算力与基础设施承诺,更需要看清方向。这是跨未来期间的支出安排,不是公司已经收到的订单,也不是全部需要在一个季度支付的资本开支。若收入兑现较慢,而采购和付款承诺难以缩减,融资需求就会扩大;若收入与毛利增长足以覆盖持续投入,现金约束才会减轻。
年化收入也不能直接替代全年已实现收入。把某个月的业务速度放大到十二个月,适合观察增长趋势,却无法证明全年现金到账,更无法确认未来数年的盈利。高估值要依赖客户留存、推理成本、毛利和现金转换共同支持,不能只靠一条收入增长曲线。
这件事对上市的云服务和芯片伙伴同样有影响,但传导需要经过合同期限、交付、付款和利润确认。融资消息可以改善预期,供应商是否获得可持续收益还要逐项核对。采购承诺和最终利润之间,仍有信用与执行风险。
利率回落提供缓冲,油价仍是变量
美国国债收益率在10月1日回落,十年期纽约尾盘约为5.24%。这为高估值资产提供了一些缓冲,但利率仍处高位,不能把一天回落理解为融资压力已经消失。油价因中东风险再度走强,又可能推高通胀与企业成本,两股力量会继续拉扯风险偏好。
下一项观察重点是10月2日的就业报告。新增就业、失业率、工资与历史修正需要一起看。强就业可能支持需求,也可能延后政策转松;弱就业可能缓解利率压力,却会增加盈利担忧。不能只凭一个头条数字,提前决定所有资产的方向。
接下来三至五个交易日,按条件行动
偏多场景是 SMH 回踩613美元附近仍能收回,SOXX 收盘越过577美元并守住,板块内部上涨进一步扩散。突破获得确认,风险偏好改善才更有根据。若价格很快跌回关键位置,且后续收盘没有修复,偏多判断需要撤回。
中性场景是两个ETF围绕关键位置反复,利率与油价也没有给出一致方向。此时等待回踩与就业数据被消化,比因为季节性统计而加快追涨更合理。连续站稳或明显跌破支撑,都会结束这个区间判断。
偏空场景是 SMH 跌破591美元后难以收复,SOXX 持续受阻于577美元,同时利率或盈利预期增加估值压力。技术突破失败与基本面重估可能相互强化。若关键位置重新收复、买盘延续到收盘,这个场景也要撤回。先写清失效条件,才能在行情改变时调整仓位。