AMD指引冲上170亿美元,现金流为何反而缩水六成
美股 · 期权 · 资讯 · 观点
指数收红的背后,市场广度依然偏弱
11月3日美股并没有出现全面下跌。标普500收在7568.92点,上涨0.36%;纳斯达克综合指数上涨0.83%,报25372.01点;道指则下跌0.38%,收在51786.72点。NVDA等大型科技股支撑了指数,但标普内部下跌股票多于上涨股票。把这一天概括成AI股票集体崩盘并不准确;把指数收涨当成风险已经解除,同样太早。
就业数据增加了利率端的压力。美国劳工统计局公布的9月JOLTS职位空缺为752.3万个,8月修正值为719.0万个,职位空缺率从4.3%回升至4.5%,自主离职率从1.9%升至2.1%。劳动需求仍有韧性,市场对快速宽松的押注就要受到检验。10年期美债收益率当日有所上行,利率与科技估值的拉扯没有结束。
更值得观察的是市场内部的分化:大市值公司托住指数,普通股票却没有形成同样的买盘广度。交易上把标普7569附近的最新收盘位置作为观察基准。若后续指数反弹但上涨家数持续萎缩,应谨慎追涨;只有大型科技股与更广泛的成分股同时改善,反弹的质量才更可信。
AMD给出强劲指引,利润增长没有同步变成现金
AMD第三季度营收133.77亿美元,同比增长45%;数据中心收入85.46亿美元,同比增长97%,几乎翻倍。经调整每股收益2.09美元,经调整毛利率56%。公司给出第四季度约170亿美元的营收指引,上下浮动3%,中值对应同比约增长66%,经调整毛利率预计为55%。强劲的数据中心需求已有实际收入支撑,170亿美元却仍是下一季度预测,不是已实现的销售额。
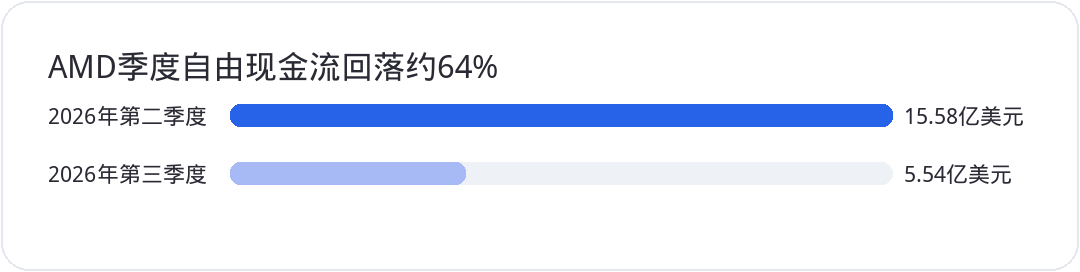
真正需要拆开的,是营收扩张与现金转化。AMD第三季度经营现金流12.02亿美元,低于第二季度的23.66亿美元;自由现金流从15.58亿美元降至5.54亿美元,环比减少约64%。与此同时,资本支出还从8.08亿美元降至6.48亿美元。也就是说,现金流下滑并不是因为当季买设备花得更多,营运资本的占用值得进一步检查。
资产负债表也出现了明显变化。库存从84.68亿美元增至114.63亿美元,环比增长35%;应收账款从72.81亿美元增至92.09亿美元,增长26%。与同季总营收环比16%的增速相比,库存和应收占用上升更快。这既可能是下一轮交货的提前备货,也可能带来回款周期和产品结构风险。现在还不能仅凭一季库存增长就断言需求造假或出现坏账。
债务从32.26亿美元升至70.79亿美元,增幅119%,主要包括8月完成的47.5亿美元票据发行。另一面,现金、现金等价物和短期投资达到157.76亿美元,远高于账面总债务。AMD不是已经出现债务偿付危机,问题是业务高速增长能否逐季改善现金回收效率。关注第四季度库存去化、应收周转、实际自由现金流和55%毛利率能否兑现,比单独追逐营收指引更有价值。
股价也要按不同交易时段看。11月3日常规时段AMD收在483.90美元,涨3.65%;财报发布后,盘后交易曾在508美元附近。盘后反应支持盈利预期改善,却不能等同于第二天开盘确认突破。上方先观察500至510美元区间是否能在常规时段站稳,再看此前580美元一带的高位供应。下方若失守480美元并回落至473美元附近,应重新评估反弹的持续性。高盛给予700美元目标价属于卖方情景,不能当成已经兑现的公允价值。
PLTR营收增长96%,新签订单只增6%意味着什么
PLTR第三季度营收23.13亿美元,同比增长96%,环比增长20%;美国商业收入9.84亿美元,同比增长148%,首次超过美国政府业务的9.53亿美元。公司同时报告调整后每股收益0.44美元、调整后自由现金流12.16亿美元。从盈利能力与现金生成看,这份业绩绝非弱财报。
让市场迟疑的是另一组指标。第三季度新签合同总价值TCV为29.18亿美元,同比增长6%;美国商业TCV为14.63亿美元,同比增长11%。收入和新签TCV不是同一指标,确认收入来自既有合同履约,TCV衡量当期签约规模,单季度大项目的签署时间也会造成波动。不能直接把TCV增长6%翻译成下一季度收入只增长6%。
反面的数据同样要摆出来:美国商业剩余合同价值达到65.17亿美元,同比增长79%。收入快、新签约慢、剩余合同价值仍快速增加,这三者同时存在,解释了为什么“增长已经崩塌”与“估值完全没问题”两种说法都不可靠。检验下一季度是否延续高增速,应观察TCV能否回升、剩余合同价值能否继续转为确认收入,以及超过50%的调整后自由现金流利润率能否维持。
估值高意味着好业绩也可能不够好。11月3日PLTR盘中最低触及165.25美元,随后收复169美元,最终收在175.40美元,下跌约1.65%。因此169美元暂时不是已经确认的收盘阻力,更像多空反复争夺的观察位。若再跌破165美元且无法收回,才进一步关注151至161美元区域;若站稳175美元并重新改善相对科技板块表现,短线压力才有缓和迹象。
中期选举提高政策噪声,却不能直接解释全天股价
11月3日美国举行中期选举。预测市场在开票期间曾把民主党同时夺取参众两院的概率推到接近99%,但博彩市场价格会快速变化,也不等于正式选举结果。多家媒体当晚已报道民主党取得参议院控制权,众议院归属仍需等待部分选区计票。用某个时点的概率说“99%已经横扫”,在事实层面站不住脚。
政治影响需要分层。任何一院的控制权变化都会影响委员会主席、调查听证、预算谈判与企业合规压力;两院都改变控制权,监督力度可能更大。数据中心对地方电力、土地和水资源的消耗,确实容易成为州与地方政府的争论焦点。但地方审批和联邦法律不是同一套程序,更不能从选举赔率直接推导出全国数据中心项目停工。
若民主党控制国会两院,行政部门仍掌握法律规定的总统否决权,重大限制性立法需要面对分立政府的约束。就AI投资而言,监管听证和融资披露成本可能先于全面立法发生变化。市场真正应追踪的是实际出台的州级审批规定、项目电费协议、国会调查范围和云厂商资本支出指引,而非孤立的一张预测市场截图。
VIX在20附近,防守靠仓位和现金流证据
11月3日VIX收在20.83左右,仍处于需要给风险留余地的区间。VIX反映未来约30天的隐含波动率,不是预测明天涨跌的水晶球。18、22或30都不能当成市场必然反转的硬阈值。若VIX重新上冲25、同时信用利差和市场广度变差,就要减少追逐高弹性个股;若回到18以下且广度与盈利预期同步改善,风险偏好才更可能稳定。
未来几周要分清三种市场路径。乐观情景是AMD170亿美元营收指引兑现、自由现金流回升,PLTR新签订单重拾动能,选举政策不确定性逐步消退;中性情景是龙头继续交出漂亮收入,但库存、回款和估值让股价反复震荡;悲观情景是大客户资本开支放慢,库存与应收进一步扩大,市场从AI供应链扩散到更广泛的股票。
对于已有科技股和半导体仓位,先检查集中度、卖出看跌期权的接仓资金和未来一个月最大可承受回撤。买保护性看跌期权或搭建领口需要比较权利金与上行封顶成本,不要因为恐慌指数升高就不计代价买保险。AI需求可以很强,但股东最终拿到的是现金流和每股收益,不是营收指引本身。