摩根大通转战术看涨,十年期仍收在 5.26%
美股 · 期权 · 资讯 · 观点
公用事业领涨,长端还在往上
周二不是普涨。道指收在 51349.92,跌 0.26%;标普收在 7670.84,跌 0.17%;纳斯达克综合指数收在 26797.54,跌 0.09%。真正小涨的是纳指 100,涨 0.21%。标普 11 个板块里 4 个收涨、7 个收跌,公用事业放量领涨,大约涨 1.1%。
这根阳线要单独看。昨天公用事业被当成潜在轧空,今天资金确实进去了。高度不好事先量,也不是基本面翻多。要参与,只适合当短线流动,见好就收。
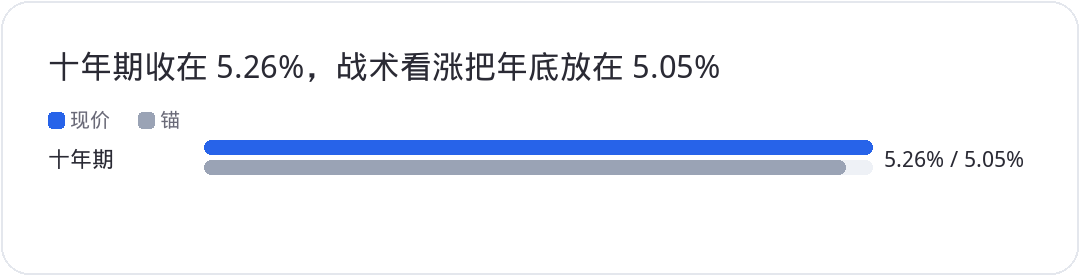
纽约联储的威廉姆斯偏鸽:9 月加息之后,不必急着再动手。短端收益率回落,10 月加息的定价从大约七成降到五五开。长端没跟着下来。十年期盘中摸到大约 5.29%,收在 5.26%,仍是 2007 年以来的高位。油价回落限住了跌势,没有把长端压下去。
信心和职位空缺都比预期差
9 月消费者信心从 88.6 掉到 81.9,预期是 89.2,这是 2014 年 4 月以来的低位。现况指数跌 7.9 点到 109.3,预期指数跌 5.9 点到 63.6。认为商业环境糟糕的人从 8 月的 17.3% 升到 20.4%,认为工作难找的人从 20.3% 升到 21.9%。书面回复里,物价、商品和服务的高成本,还有石油和天然气价格,被提到的次数到了新高。
8 月职位空缺从 733.5 万降到 707.9 万,预期大约 723 万,空缺率从 4.4% 降到 4.3%。主动离职从 308.9 万降到 306.6 万,离职率仍是 1.9%。总离职从 512.8 万降到 507 万,比率仍是 3.2%。裁员从 170.2 万降到 164.1 万,裁员率从 1.1% 降到 1%。需求在凉,裁员还没有放大。
本周后面还有个人消费支出、非农、ISM 制造业,以及美光的财报。这几项会决定 5.26% 是停一下,还是继续往上顶。
机构改口战术看涨,理由和保留都要分开
摩根大通面向机构的那份市场情报,过去两年对标普大转折的判断比较准。8 月 31 日他们转成战术中性。那之后标普小幅反弹就走弱,现在回到接近 8 月底的位置。这一次他们改成明确的战术看涨,看的是三季度财报之后到年底这一两个月,不是一张长期多头证明。
宏观上,他们说初值采购经理人指数强于已经反映在价格里的增长,招聘、消费和企业盈利还撑得住。标普每股收益跟的是名义增长,不是实际增长,眼下的经济水平让卖方的盈利预期偏低。
消费上,他们仍看到支出超预期,不接受 K 型已经把需求打裂的说法,还认为劳动力市场在改善。这一点和今天的信心调查对不上。信心掉到十二年低位,职位空缺也低于预期。消费还强,只能当成他们的看法,不能当成已经证实的事实。
盈利上,2026 年二季度标普每股收益同比增长 52% 之后,市场预计三季度大约增长 29%。他们认为这个数字偏低,因为 11 个行业的收入和每股收益都被预计为正。言外之意是三季度财报会普遍超预期。
利率上,他们预计增长走强、通胀数据持平或偏鸽,十年期会在当前水平稳住,年底收到 5.05% 附近。收益率下来,会压低债市波动,也会拿掉一部分股市的下行压力。
仓位上,季节性在改善,散户可能回来,整体仓位偏轻。
长期的问题他们没删。债券市场有没有低估这轮加息?初值采购经理人指数如果对应大约 5% 的实际增长,再叠加上升的通胀,招聘要是继续强,加息周期可能要比现在定价的更猛。截止昨天,货币市场还是未来 12 个月三次、小概率四次。会不会开始交易每次会议加 50 个基点?农产品通胀什么时候进核心?科技以外的行业能不能做出回报?
他们的做法因此很具体。科技股仍是核心多头。油价回落和国债收益率下滑会带来挤压,昨天那条线还在。所以他们不再用做空罗素去配对科技股多头。罗素对十年期最敏感,既然看收益率往下,就不能再空它。挤压如果来,会快,他们要用期权而不是现货空头去表达。半导体和七大权重可能扩张,跑赢科技板块本身。软件在缓慢升温,仍不是主流的看涨方向。人工智能主题他们继续看好。
科技以外,周期性股票要等收益率曲线变陡才走得远。这里面他们更看好银行:增长重启、曲线可能变陡、资本市场前景更好,而且银行最近已经回撤了不少。周期性不是不能做,是条件没齐之前不要当成已经启动。
看法归看法。8 月那次中性后来被走势接住了,不代表这次看涨也会被接住。9 月还剩两个交易日,标普这个月大约仍亏 0.2%。中期选举年的 9 月和 10 月,要对付的是波动,不是一条直线。选举后的 11 月,季节性才通常转好。
系统资金不大跌不卖
高盛追踪的系统化趋势资金,过去一周卖出大约 150 亿美元全球股票,过去一个月大约 700 亿。全球股票多头降到大约 720 亿美元,处在 54 百分位,中等仓位。横盘或者上涨,他们没有理由再卖。要大卖,得先大跌。粗略说,标普要掉到 7500 下方,往 7300 到 7400 那一带,才会重新触发。这个点位触发过后已经变过,没有更新成一条精确线,只能当区间,不能当按钮。
只要价格能稳住,这批资金短期不会来砸。现在真正推市场的是三季度财报,和十年期。收在 5.26%。再走到 5.5%,股市的反应会很大,而且是利空。往下靠近 5%,反应也会很大,那是利多。最近这段时间,十年期就是主要矛盾。
Meta 止跌来得太快
META 上周五是见顶后的滞涨,周一跌完了日线修复。周二直接走出止跌,买盘进得很快。中间来回大约四到六个点。慢一步,不是卖在低点,就是买在高点。
修复之后的总方向仍偏多。防守看 690 到 730,上面看突破前高。还在车上的,这段可以多拿一阵。唯一要改看法的,是跌破周一低点。技术修复可以已经完成,回撤却还没结束。最近就拿周一低点当参考。
阿斯麦和拉姆研究:突破在眼前,估值不便宜
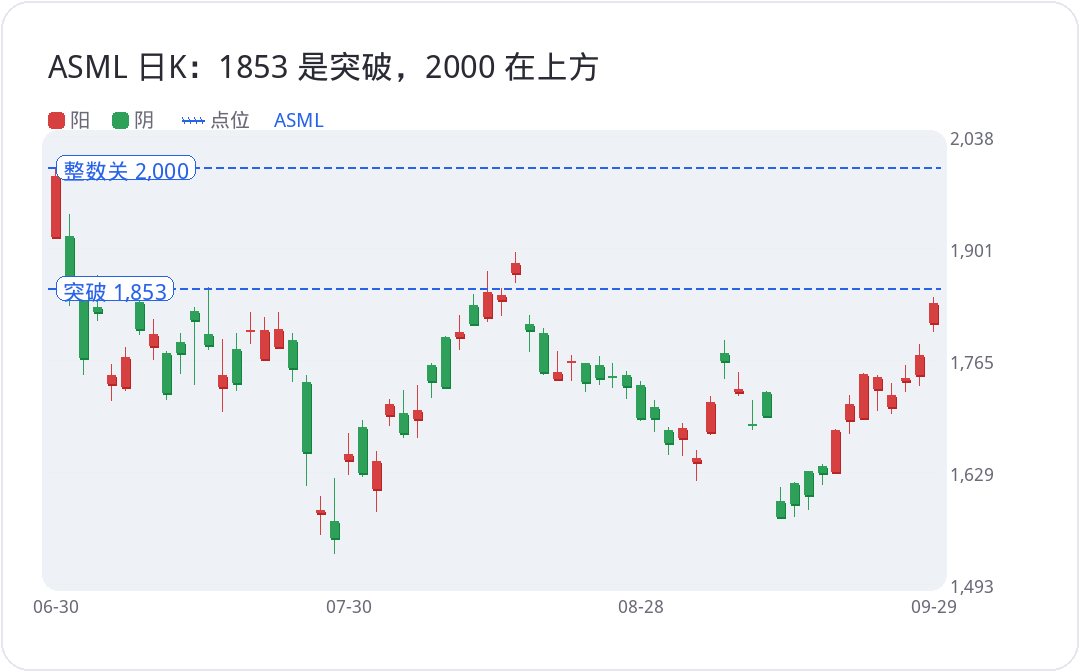
ASML 连续两天阶梯式放量,1853 快过了。过了之后技术上看新高,上面是 2000。前瞻上限在 2257,对应大约 45.7 倍前瞻市盈率。技术面可以看突破,基本面再往上就偏贵。它仍是走势稳的那类设备股,这次更新的是位置,不是故事。
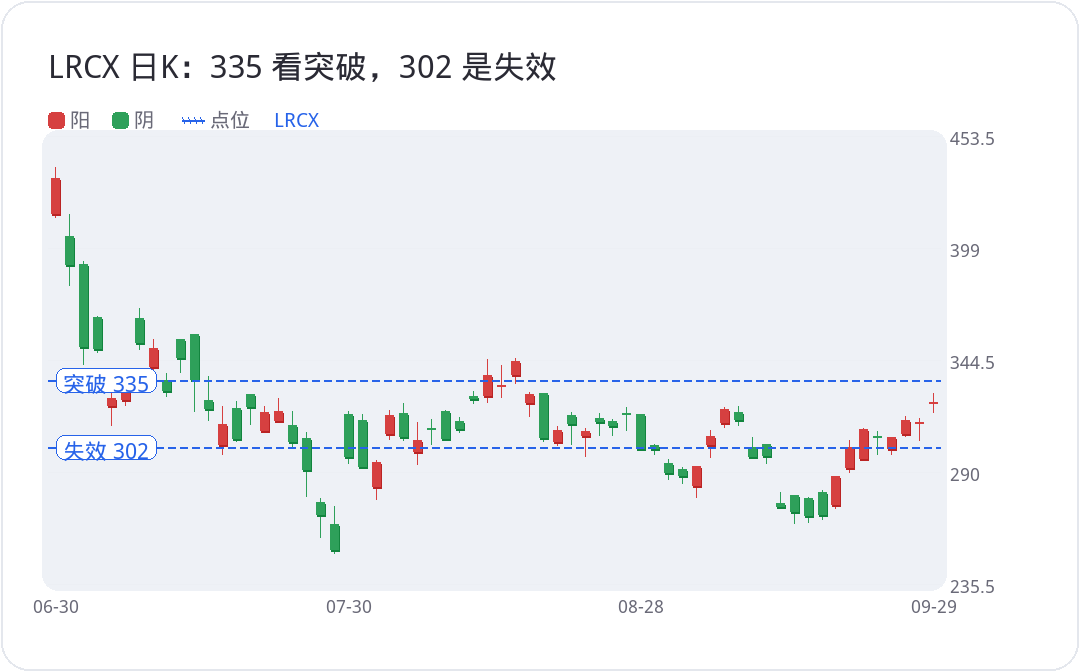
LRCX 离前高还远。335 如果过去,结构上才算低点抬高、高点抬高,慢慢走,有点像费城半导体那种阶梯,不是三天把大约 35 个点涨完。没过去之前,突破就还没发生。跌破 302,这一波动能结束,回到震荡。
基本面不便宜。2028 年 6 月的前瞻大约 287。增速比自身历史快,估值适度上修到 35 倍也仍然不便宜。一口气跑到 400,就更贵。波段可以看技术结构,三季度财报没出来之前,不要把技术突破当成业绩已经确认。
甲骨文要过 170 才算止跌
ORCL 周二放量上涨,幅度大约 4%。催化是报道称 OpenAI 的年度经常性收入接近 700 亿美元,高于此前对 2026 年中期年化超过 400 亿美元的说法。另一边有报道谈 Anthropic 的文件,投入和亏损不成比例。两边都是未上市公司的二手信息,角度不一样,市场拿 OpenAI 的收入标题去买甲骨文。
位置比标题重要。突破 170 才能确认止跌。137 到 170 这一大段都是压力,现价离 170 还远。过了可以起稳,没过就仍在压力带里。OpenAI 那边的变化太快,半年或一年的把握现在给不出来。扛得住就自己留,扛不住就不要用时间去赌一个还没被确认的止跌。
三条路
偏多:十年期往 5.05% 甚至 5% 靠,油价不再顶着通胀,公用事业和成长一起受益于贴现率下来。半导体和权重大票跑赢科技板块,罗素不再被当成利率空头。这是战术窗口,看到三季度财报和年底,不是新的长期牛市证明。
中性:十年期在 5.26% 附近磨,系统资金横盘不卖。META 守住 690 到 730,ASML 和 LRCX 的突破位没过去也没失效。机构看涨停留在表上,价格不给确认。
偏空:十年期走向 5.5%,标普掉向 7500 下方。那时候系统资金会重新卖,银行和周期性即使被看好,也先被曲线按住。ORCL 过不了 170,收入标题就只是一次反弹。