SOXX 放量破位:AI 资本开支开始接受现金流检验
美股 · 期权 · 资讯 · 观点
市场没有一起跌,半导体却明显失速
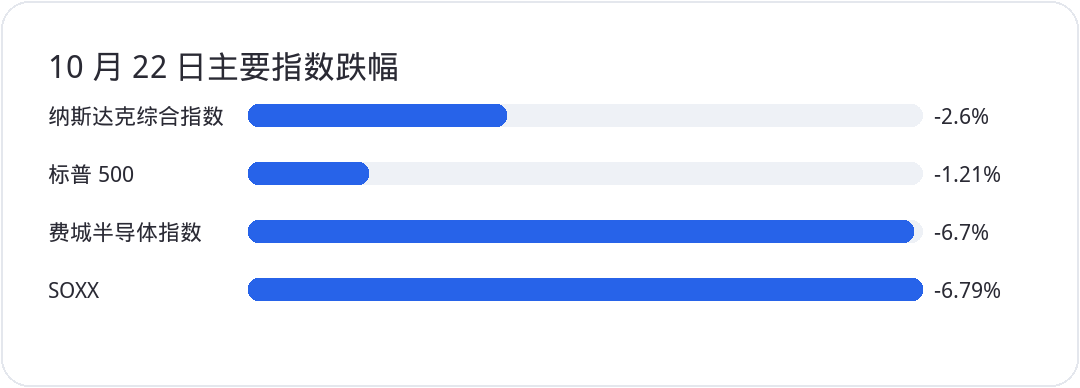
10 月 22 日美股收盘分化:纳斯达克综合指数下跌约 2.6%,标普 500 下跌 1.21%,道指小幅收高。半导体的跌幅明显更重,费城半导体指数下跌约 6.7%,SOXX 收于 475.69 美元,单日下跌 6.79%。SOXX 当日成交量约 1,503 万份,高于前一交易日约 837 万份,抛压比普通回调更集中。
这不是“所有资产都在崩”。跌势主要集中在 AI 相关科技股和半导体,其他板块的表现并不一致。但对半导体多头来说,放量下跌并跌破先前观察区间,意味着短线交易结构已经变差,不能再把每一次下跌都当成自动加仓的机会。
市场真正追问的,是 AI 投入能否产生现金
AI 的长期需求没有因为一个交易日就消失。市场正在重新计算的是:庞大的数据中心建设,能否以可承受的融资成本持续推进,并在未来带来足够的收入和自由现金流。
数据中心、算力和电力设施需要巨额前期投入。若融资成本高企、贷款条件收紧,部分依赖外部资金的运营商可能延后项目、减少采购,或在付款上承压。风险由此可能传到服务器、芯片和设备供应商。订单需求仍然存在,不等于每个客户都能按原计划拿到融资,也不等于每一张订单最终都能转化为收入和现金。
这条传导链值得盯紧,但不能把它写成已经发生的行业崩塌。当前证据更支持“市场开始提高对融资与回报的要求”:大型平台的资本开支指引、现金流表现,以及半导体公司的订单质量,会比单看 AI 叙事更有解释力。
Meta 的 C 类股安排,为何加重了市场疑虑
Meta 的监管文件提出设立新的无投票权 C 类普通股,预计相关章程于 2027 年 1 月 19 日生效。公司计划在条件满足后,向现有 A 类和 B 类普通股各派发一股 C 类股;这项初始派发本身预计相当于二比一的股票拆分效果,不会立刻改变股东的经济权益。
需要留意的是文件里的另一层意思:Meta 预计未来可能通过 C 类股进行股权融资,但尚未确定后续发行的规模、时间和价格。未来若公司向市场出售新股募集资金,原有股东的经济权益就可能受到稀释。“派发新类别股票”与“随后出售新股融资”是两件不同的事,不能混为一谈。
这条消息会引发担忧,与 Meta 的现金流和 AI 投入规模有关。公司披露 2026 年资本开支预期为 1,350 亿至 1,450 亿美元;第三季度自由现金流转为约 21.2 亿美元负值。与此同时,媒体报道 Meta 股价当天下跌约 7%。这些事实能解释为什么资金开始仔细审视回报周期,但不能单凭同一天的价格变化,就断言市场下跌只由一份文件造成。
四类科技股,风险不能用同一把尺衡量
第一类:芯片与设备供应商。 NVDA、AMD、TSM、AVGO、MRVL 和 ASML 仍处在 AI 基础设施链条中,长期需求可能继续增长。问题是增速、利润率和估值能否同时达到原先预期。哪怕收入继续增长,只要增长慢于市场此前支付的价格所隐含的速度,估值也可能下修。板块向上不等于每只股票都便宜。
第二类:高度依赖外部融资的数据中心公司。 这类公司的风险更直接。需要看自由现金流、债务期限、融资成本、手头现金、资本开支承诺和客户付款能力。营收或签约金额漂亮,不能代替对资金缺口的检查。若企业必须持续融资才能履行建设承诺,融资渠道和成本就是估值的一部分;在资金状况未改善前,不宜仅因股价下跌就追着抄底。
第三类:大型平台公司。 MSFT、GOOGL、AMZN 和 META 也在增加 AI 基础设施投入,但业务来源更多元,通常有更强的内部现金流缓冲。风险并非消失,核心问题在于 AI 带来的新增收入和利润,能否逐步覆盖新增资本开支与运营成本。Meta 还需要额外观察未来股权融资的规模和定价;其他平台也要接受同一检验,而不能只凭资金实力就被视为安全。
第四类:与 AI 资本开支关联较低的科技股,以及部分防御行业。 它们在资金避险时可能相对抗跌,但相对强势不代表估值便宜,也不保证继续上涨。仍需检查本身盈利质量、估值与行业周期,不能把“资金暂时躲进去”理解成新的确定性主线。
SOXX 破位之后,先等结构修复
从技术面看,SOXX 收于 475.69 美元,低于此前关注的 486 美元区域。486 美元是盘面分析中的观察位,不是保证有效的支撑。短线若无法重新收复并站稳这一带,反弹应先按压力测试处理,不宜仅凭一根上涨 K 线就宣布破位结束。
比猜最低点更实用的观察顺序是:卖压是否减轻,价格能否横向整理并形成更高的低点,反弹时成交和板块广度是否改善。如果半导体内部开始明显分化,ETF 的反弹合力也可能弱于此前。投资者要重新选择的是:需要整个板块的贝塔,还是更愿意集中在现金流更强、资产负债表更稳、估值也更合理的个股。
接下来盯紧三组证据
第一,看大型科技公司的资本开支指引、自由现金流和 AI 变现进度。收入增速若能逐步覆盖新增投资,市场对回报的担忧才有缓解的基础。
第二,看融资链。关注数据中心相关企业的债务期限、融资成本、流动性和客户付款能力;如果需要不断追加外部资金才能维持项目,风险就不应只用营收增速来衡量。
第三,看半导体价格结构。SOXX 能否重新站上 486 美元附近并稳住,成交量是否回归正常,跌势是否从 AI 相关资产扩散到更广泛的行业,都会改变对这次调整的判断。若大型平台明确强调并兑现更强的投资回报,半导体可能获得修复;若投入继续提高、现金回报落后、融资更贵,估值压力就可能延长。
结论:需求是真的,回报仍需证明
10 月 22 日的下跌不足以证明 AI 产业趋势已经结束,却足以提醒市场:未来的赢家未必只是拥有最多订单的公司,还包括能够融资、交付,并把投入转化为现金流的公司。
眼下不必把每一次回撤都当成崩盘,也不该忽视放量破位的变化。先核对现金流和融资条件,再等待价格结构确认。对 SOXX 而言,重新收复关键观察区间之前,耐心通常比急着抄底更有价值。