【财经周报】长债利率降了,科技股为什么还是跌
美股 · 期权 · 资讯 · 观点
7580只高出0.07点,早周反弹没有守住
标普500指数当前正处在7580点多空关键观察线上,周五收盘几乎压线。据交易所官方与彭博10月30日收盘数据,标普收报7580.07点,较10月23日收盘跌0.57%;周五盘中最低下探至7527.56点,已经跌穿7580点,最终收盘仅高出0.07点。0.07点的差距不足以证明支撑有效企稳。尽管指数尚未触及7500点防御区间,但技术点位的作用在于界定多空强弱与风控边界,并不承诺单边路径,市场走势仍需盘面逐级确认。
上周盘面呈现明显的冲高回落走势。日线行情显示,标普10月26日收复7660点,27日至29日收盘一度站上7720点上方,周五却急转直下将这两道关键位悉数跌破。原本看似稳固的高位箱体震荡在周五遭遇剧烈侵蚀;虽然全周跌幅看似温和,但周内的急速反转暴露出资金追高意愿极其脆弱。
按统一统计口径,截至10月30日收盘,大盘ETF SPY全周跌0.56%,收755.72美元;纳指100ETF QQQ跌1.97%,收690.49美元;半导体ETF SOXX跌1.40%,收471.51美元。小盘ETF IWM同期却涨1.30%,收279.33美元。压力明显集中在科技板块,小盘股全周仍有正收益。尤其是SOXX周五单日重挫8.24%,远大于全周累计跌幅,单日抛压与周度结构呈现出不同维度的冲击。
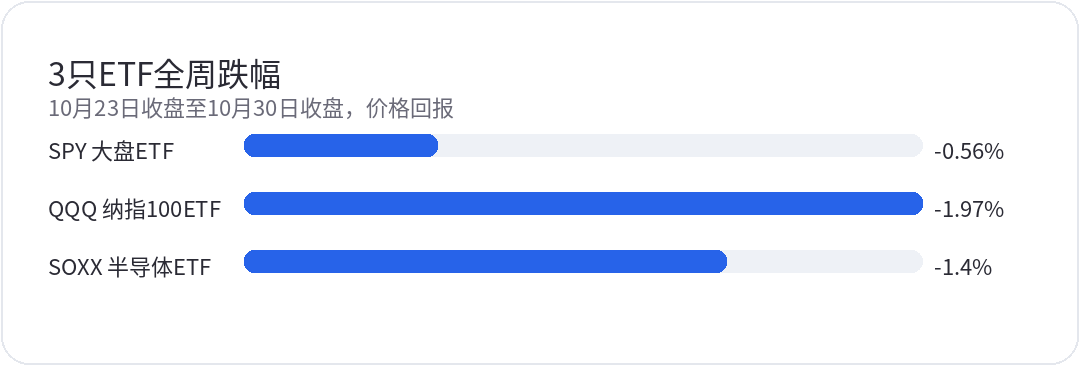
图据公开市场交易所行情,统计2026年10月23日收盘至30日收盘的未复权价格回报。条长表示跌幅绝对值,负号表示下跌。3只标的均为ETF,IWM同期上涨1.30%。
利率小降,仍解不开通胀与现金流的结
上周股市下跌,不能再用“长债利率全周上冲”解释。美国财政部同口径固定期限收益率显示,10年期从10月23日的5.00%降至30日的4.94%,全周下降6个基点;2年期从4.69%降至4.56%,下降13个基点。10月28日议息当天,10年期读数确实升到5.05%,随后两日回落。议息日长端上行,全周却净下降,两个时间窗口不能混用。
政策却没有因此转向宽松。美联储10月28日声明将利率维持在3.75%至4.00%,表决为10比2,两名异议者主张加息25个基点。声明仍称通胀偏高,并把经济扩张描述为强劲。达拉斯联储主席洛根10月30日表示,她认为还需要至少两次25个基点加息;这是个人政策判断,不能写成委员会已承诺的路径。
10月29日,美国经济分析局同时公布三季度GDP初值和9月PCE。实际GDP季调环比年率增长3.4%,高于二季度的2.2%;9月PCE价格总指数环比升0.5%、同比升3.6%,核心分别升0.3%和3.1%。增长有韧性,通胀也没有回到目标,这使立即转松的理由仍不充分。这两份数据在议息之后发布,不能倒过来当作前一天决定的依据。
总量增长也有边界。同一份BEA月度报告显示,9月实际消费支出约持平,实际可支配收入环比下降0.3%。季度经济提速与9月家庭购买力减弱可以同时发生,不能把GDP的3.4%直接延伸成需求全面加速。就业与消费接下来能否保持,仍是判断企业收入指引有无余地的依据。
能源也没有明显减压。路透社10月23日和30日的结算报道显示,同一布伦特12月合约从116.72升至117.64美元一桶,周涨0.79%,适合称高位未退。Investing历史行情表所列美元指数10月30日收101.88,较23日约升0.07%,不足以支持美元大涨抽走流动性的解释。
长债回落6个基点,只给估值提供了有限缓和。路透社10月30日盘中报道把科技抛售与AI投资回报担忧联系起来,同时记录到避险买盘进入美债。这与股弱债强的组合一致,但还不能证明全周跌幅都由同一个因素造成。对科技股而言,收入增长能否补上资本开支、利润能否转成现金,仍可能压过折现率的小幅下降。若后续利率下行同时伴随盈利预期恶化,股价也未必受益。
政策利率与长端收益率还要分清。前者是美联储本次决定的短期资金价格区间,后者也包含市场对增长、通胀和持有长期债券风险的要求。10年期下降6个基点,并不等于企业所有融资成本同步减少6个基点,更不能据此推算科技利润会增加多少。没有逐笔资金流和融资数据,暂时也不宜声称出现了某个规模的流动性回补。
选举和非农接力,财报还要看兑现
按ISM官方日历,11月2日周一公布10月制造业PMI,11月4日周三公布服务业PMI,均在北京时间23时。美国11月1日结束夏令时,本周美东与北京相差13小时,不能沿用夏季的发布时间。财政部已安排11月2日发布季度借款预估、4日发布季度再融资声明;债券供给规模与期限安排,是检验长端收益率能否继续回落的另一条线。借款预估先给出融资需求,再融资声明则交代具体期限安排。若长久期供给增加,投资者可能要求更高收益率;若需求能够消化供给,长端压力才有缓解空间。不能只凭借款总额就给科技股下结论。
11月3日周二是美国中期选举日,联邦选举委员会已确认日期。结果应按各州计票进度观察,不能预设周三某个时点就全部落定。当天北京时间23时还将公布9月JOLTS职位空缺。选举可能改变税收、支出与监管预期,具体影响仍要等席位分布及后续政策信息,提前把某种选举结果等同于股市上涨,依据不足。
就业是周末前的核心焦点。美国劳工统计局官方日历列明,11月5日周四公布三季度生产率与单位劳动力成本,6日周五公布10月非农就业报告,均为北京时间21时30分;周四同一时点还有每周初请失业金人数。货币政策方面,本周没有美联储FOMC议息会议,下次会议定于12月8日至9日。
科技核心财报仍在密集推进中。根据公司官方公告披露与《巴伦周刊》11月1日周历,AAPL与PLTR均排在11月2日周一盘后公布;AMD在10月6日公告中确认于11月3日周二盘后披露,QCOM在10月22日公告中确认于11月4日周三盘后披露。需求指引能否支撑利润和现金回收,仍是焦点。芯片公司需要看收入与毛利率是否同步改善,软件公司需要看增长是否转成经营现金流;只有营收增速,仍不足以判定这轮回撤结束。财报落地之后,还要将股价反应同大盘、行业放在一起比较。好业绩若只能带来短暂冲高,说明此前预期仍可能偏高;若指引得到兑现,股价却能在疲弱大盘中守住,修复的证据才会更扎实。财报和选举集中时,盘后跳空可能让预设止损无法按原价成交,事件前不宜把单次风险放得过大。
科技股先站回失地,再谈利率红利
盘面上,标普500指数的7580点依然是首要的多空防守线,但周五的盘中破位使多头确认要求明显提高。接下来大盘若能连续站稳在其上方,并进一步收复7660点,才有理由提高对反弹延续的研判;7720点则是更高维度的多头阻力位。如果指数再度收低并跌穿周五低点7527.56点,7500点整数关口才会成为下一处核心观察区域。每一步都需要真实价格确认,跌破某一道防线并不意味着下一站必然直达。
科技内部结构同样需要分化审视。技术面数据显示,以截至10月30日的200个交易日收盘计算,QQQ的200日移动平均线约在678.39美元,现价仍运行在均线上方;而SOXX对应的200日均线约在475.97美元,周五收盘已滑落至均线下方。两者并未同步跌破长期均线。若半导体先修复而大盘科技未跟上,仍只能算局部反弹;能否扩大到更多科技权重,还需要后续交易日验证。先观察SOXX能否收回约476美元,再看486美元附近能否站稳;QQQ则先看696美元附近的修复。后两处只是后续观察位,需要收盘延续配合,不能提前视作确定支撑。
若ISM和就业显示温和降速、工资压力减轻,同时财报维持利润与现金流,利率回落才更可能转成科技估值的助力。若经济数据偏强、长债重新升到5%以上,追涨的条件反而收紧。更需要防守的组合,是收益率继续下降,科技股却失守上述位置,那会增加盈利担忧压过估值缓和的可能。就业大幅转弱也不能直接当作买入理由。它或许压低收益率,却可能先让市场下修销售和利润;需要观察科技相对大盘的弱势是否收敛。反过来,即使数据强,企业能同时交出更好的现金回收,盈利也可能抵消一部分估值压力。重要数据前控制单次风险,等价格与财报相互印证,再调整仓位。眼下值得争论的是,长债回落会先修复科技估值,还是先暴露盈利压力?